
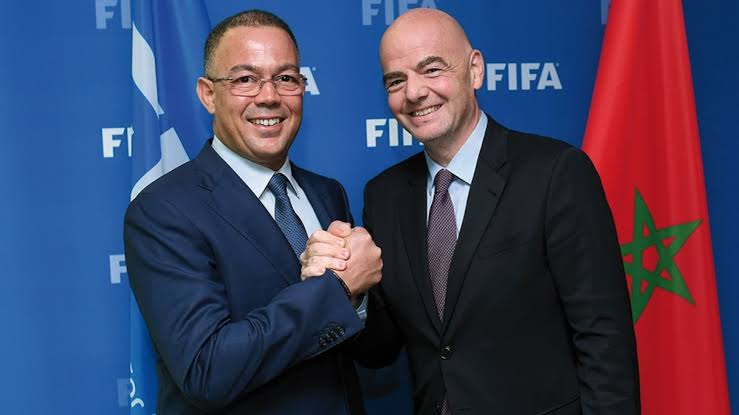
دخلت استعدادات المغرب لاحتضان نهائيات كأس العالم 2030، بشراكة مع إسبانيا والبرتغال، منعطفاً تشريعياً ومالياً حاسماً؛ إذ تضمن مشروع قانون المالية لسنة 2027 حزمة واسعة من الإعفاءات والامتيازات الجبائية لفائدة الاتحاد الدولي لكرة القدم (فيفا) ومجموعة من الشركاء والفاعلين في تنظيم العرس العالمي.
وتشمل هذه “الهدية الضريبية” إعفاءات من الضريبة على الشركات، والضريبة على القيمة المضافة (TVA)، ورسوم التسجيل والتمبر، والرسوم الجمركية، فضلاً عن جبايات قطاعية أخرى، ومعاملة تفضيلية خاصة لأجور وتعويضات اللاعبين غير المقيمين، والأطر المعارة، والمتطوعين المشاركين في المونديال.
امتيازات تمتد إلى 2032
لا تقتصر هذه الإعفاءات على أجهزة “فيفا” وفروعها فحسب، بل تطال أيضاً الاتحادات الكروية، والقنوات الناقلة، ومقدمي الخدمات، والشركاء التجاريين للمونديال، وفق شروط محددة.
المثير في الإجراءات المقترحة هو امتداد مفعول بعض هذه الإعفاءات إلى غاية 31 دجنبر 2032، أي لعامين بعد إسدال الستار على البطولة، إلى جانب إقرار إعفاء دائم ومستمر لـ”صندوق الإرث” (Fonds d’Héritage) ذي الطابع الاجتماعي المرتبط بالحدث، فضلاً عن بنود خاصة بتسعير المعاملات الداخلية وقواعد المنافسة الكاملة الخاصة بـ”فيفا”.
سوابق دولية.. شروط موحدة وتفاصيل متباينة
لا يُعد التوجه المغربي سابقة من نوعها؛ إذ دأبت الدول المستضيفة للمونديال على الرضوخ لدفاتر تحملات “فيفا” الصارمة عبر تشريعات استثنائية:
جنوب إفريقيا 2010: بادرت بريتوريا منذ سنة 2006 إلى تعديل ترسانتها الجبائية، وأقامت مساطر وإدارات تنسيق مشتركة بين الخزينة والجمارك لتدبير الإعفاءات والواردات الخاصة بالبطولة.
البرازيل 2014: سنّت القانون الفيدرالي الشهير رقم 12.350 سنة 2010، الذي منح إعفاءات جمركية وضريبية واسعة، غير أنها حصرت مدة سريانها في سنة واحدة فقط بعد المونديال (انتهت في دجنبر 2015).
روسيا 2018: اعتمدت القانون الاتحادي 108-FZ سنة 2013 لتأطير العمليات الجمركية وتسهيل مهام المتدخلين والشركاء الرياضيين والتجاريين.
قطر 2022: أصدرت القانون رقم 10 لسنة 2021 متضمناً إعفاءات واسعة لـ”فيفا” وممونيها؛ علماً أن طبيعة النظام الضريبي القطري خالية أصلاً من ضريبة القيمة المضافة التقليدية.
أمريكا 2026: تباينت المعاملة؛ إذ تحظى “فيفا” بوضع خاص في الولايات المتحدة، فيما واجهت الاتحادات الأخرى تعقيدات الازدواج الضريبي بين القوانين الفيدرالية وقوانين الولايات، عكس المكسيك التي سارت في نهج إعفاءات أوسع.
سؤال الكلفة والمردودية المالية
يفتح هذا التوجه الباب واسعاً أمام نقاش الكلفة المالية الحقيقية للمونديال في المغرب؛ فبينما يلتزم المغرب بتعهداته الدولية لتنظيم نسخة تاريخية، يخلو مشروع القانون من تقدير رسمي لحجم المداخيل الضريبية التي ستتنازل عنها خزينة الدولة.
ويترقب المتتبعون مسار مناقشة هذه التدابير في البرلمان، لمعرفة ما إذا كانت العائدات الاقتصادية المرتقبة من السياحة والخدمات والنقل ستعوض التضحيات الجبائية الكبرى الممنوحة لأخطبوط الكرة العالمية.